Domain registrationen.de kaufen?
Wir ziehen mit dem Projekt
registrationen.de um.
Sind Sie am Kauf der Domain
registrationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain registrationen.de kaufen?
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **

Ähnliche Suchbegriffe für Versicherungspflichtgrenze
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **

Was versteht man unter einer versicherungspflichtgrenze?
Was versteht man unter einer versicherungspflichtgrenze? Eine Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr. Personen, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
Deutscher Notarverlag GmbH & Co. KG Fachverlag für Notare Anmeldungen zum RegistergerichtDas Buch bietet all denjenigen eine Hilfestellung, die sich mit Anmeldungen zum Vereins-, Genossenschafts-, Partnerschafts- oder Handelsregister beschäftigen müssen. Es soll insbesondere Auszubildenden oder Wieder- und Quereinsteigern im Notariat den Einstieg in diese Materie erleichtern. Behandelt werden im Rahmen der Registereinsicht und Registeranmeldung die folgenden Rechtsgebiete: Vereinsrecht Genossenschaftsrecht Eingetragener Kaufmann Personengesellschaften (ab dem 1.1.2024 auch die GbR) Gesellschaft mit beschränkter Haftung Unternehmergesellschaft (haftungsbeschränkt) Aktiengesellschaft Prokura Am Ende des Buches finden sich zahlreiche Fälle und Fragen; hier kann das erlernte Wissen überprüft und vertieft werden. In diese 3. Auflage wurden insbesondere alle Änderungen, die sich durch das MoPeG, das zum 1.1.2024 in Kraft tritt, ergeben, eingearbeitet: Gesetzliche Neuerungen sowie neue Registeranmeldungen, die sich mit Blick auf das Handelsregister und das neue Gesellschaftsregister ergeben, wurden eingefügt; der Fragen- und Antwortbereich deutlich erweitert. Mit diesem Band sind Auszubildende sowie Quer- und Wiedereinsteiger für alle Anmeldungen zum Handels- und Vereinsregister gewappnet.8,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
-
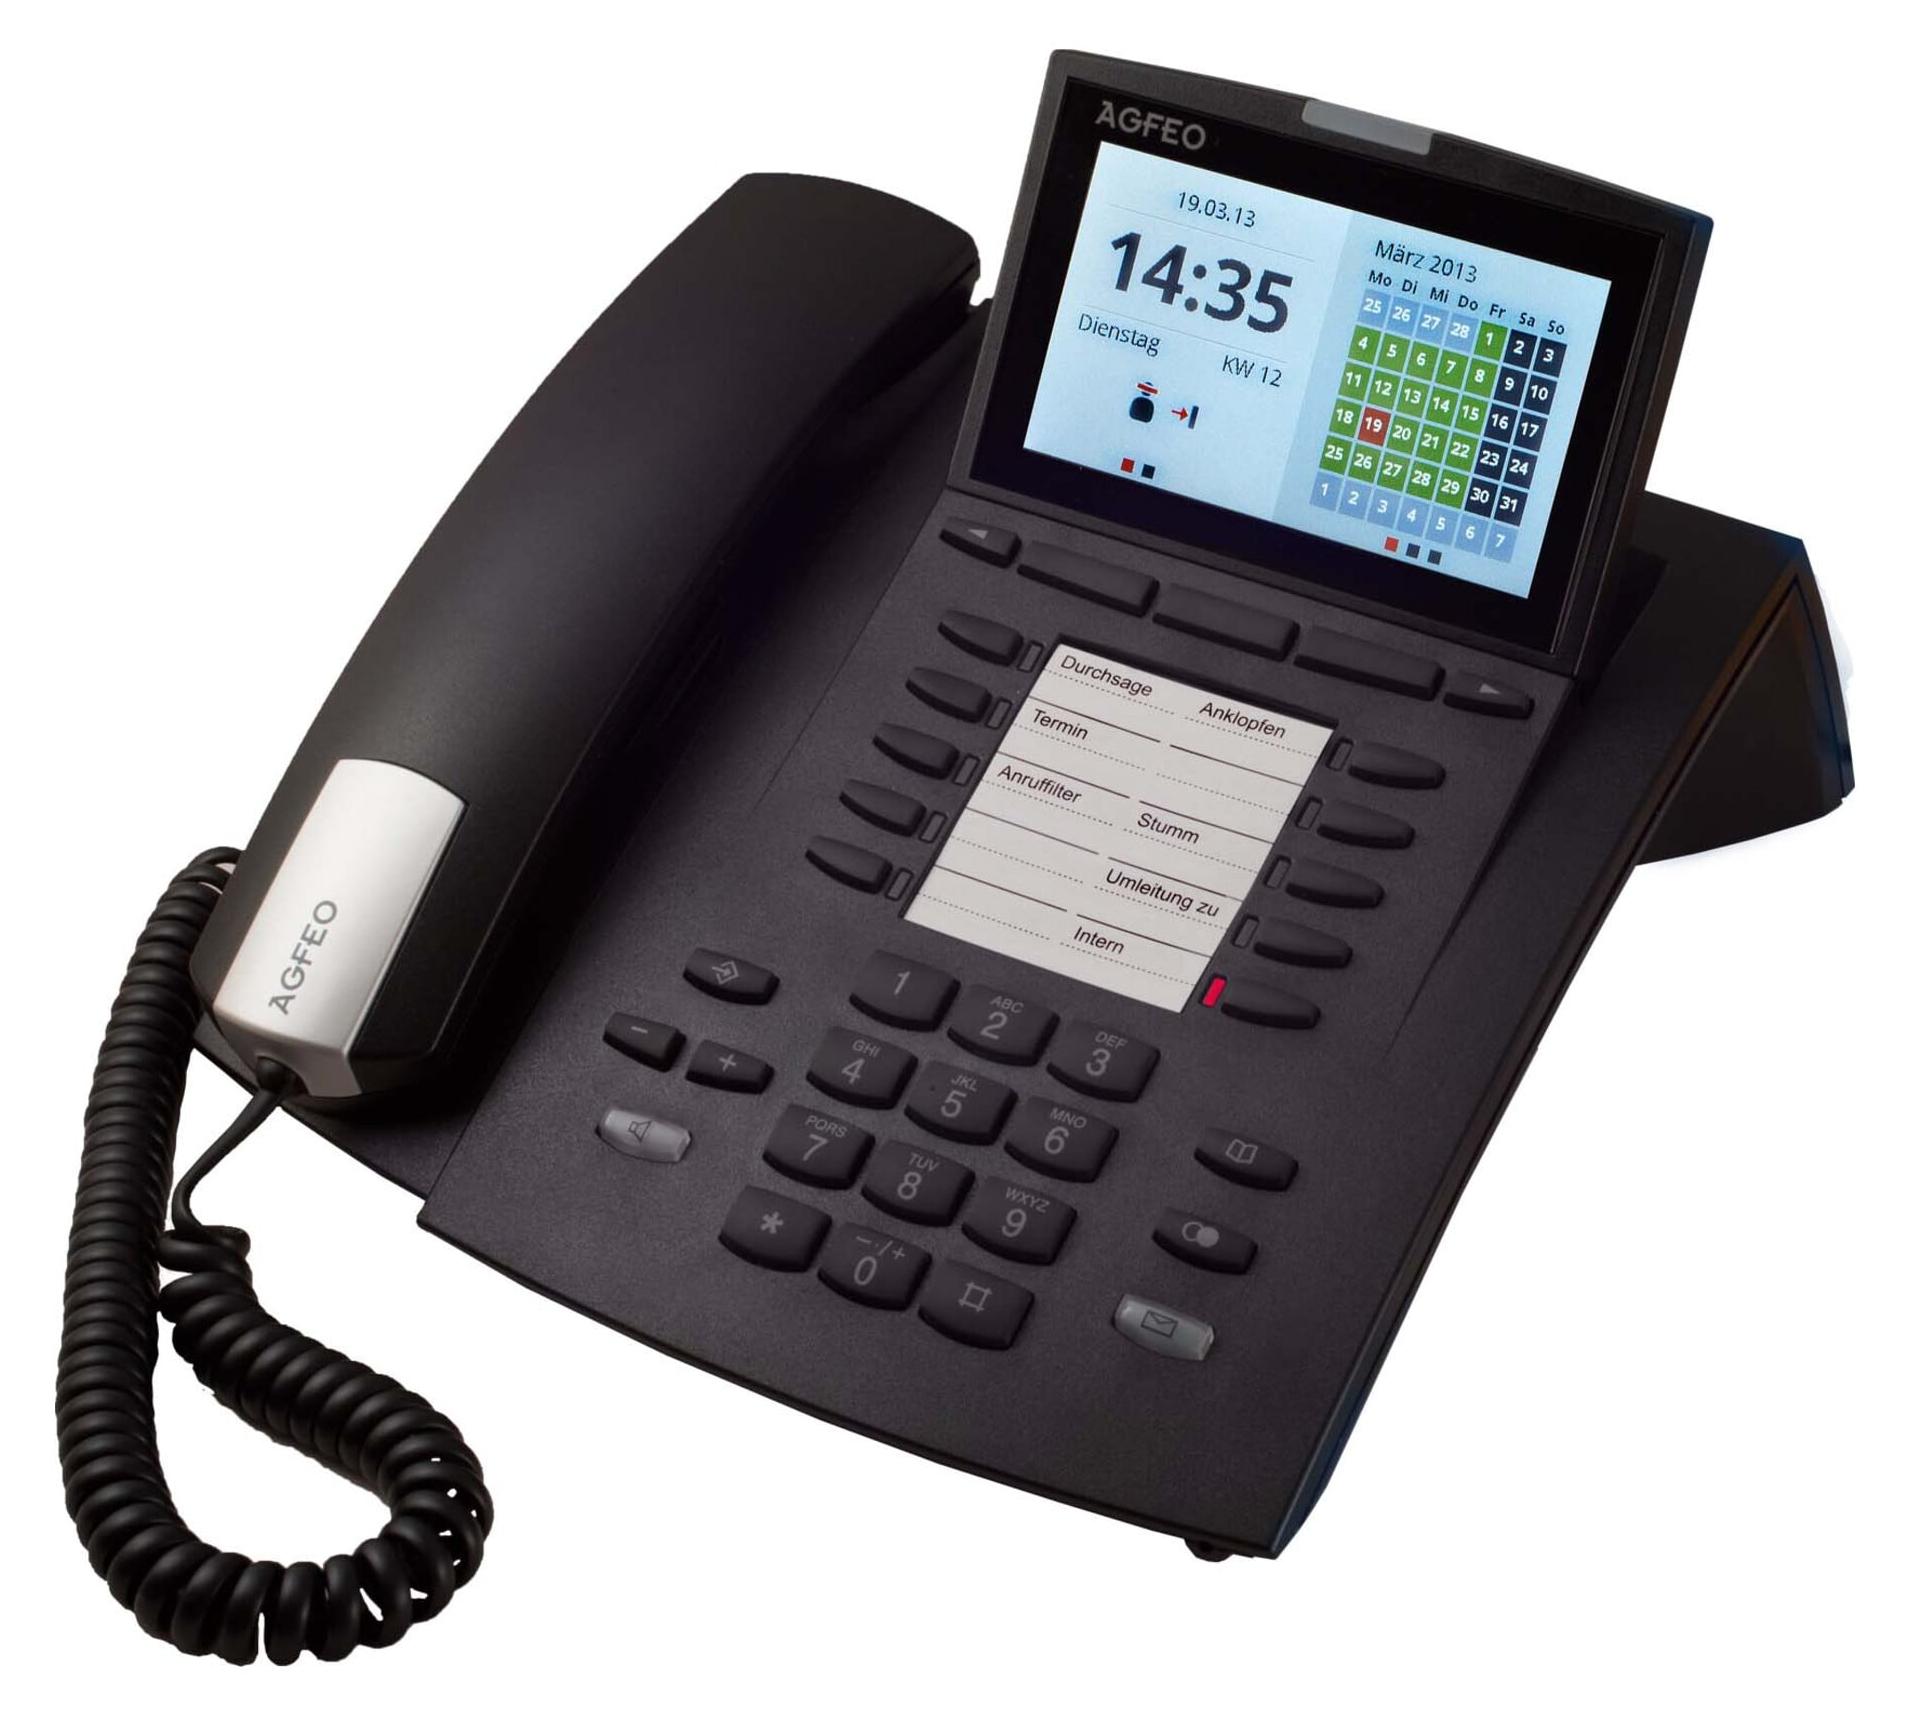
AGFEO ST 45, Analoges Telefon, 1000 Eintragungen, Anrufer-Identifikation, SchwarzAgfeo ST 45 (Handys & Smartphones) ST 45 Das Systemtelefon für Büroprofis. Mit der verbesserten Displayergonomie und dem neuen großen Farbdisplay bietet das ST 45 Statusinformationen in einer noch nie dagewesenen Übersichtlichkeit. So wird die Büroarbeit optimiert. Mit diesem Systemtelefon können Sie alle Funktionen moderner AGFEO-Kommunikationssysteme nutzen. Digitalport Der integrierte Digitalport erkennt automatisch die richtige Anschlussart (S0 oder UP0). Busylight Wird mit dem ST 45 oder einem angeschlossenen Headset telefoniert, leuchtet die LED gut sichtbar rot und Kollegen im Büro oder Call Center wissen sofort, bitte nicht stören. Funktionstasten Die 10 Funktionstasten sind doppelt belegbar. So stehen Ihnen 20 Funktionen z.B. für Rufumleitung, Timer-Steuerung, Türsprechstelle, Rufnummer etc. zur Verfügung. Farbdisplay Das große 4,3" (96 x 55 mm) Farbdisplay mit seinen dezenten Farben und seiner kristallklaren Darstellung zeigt eine komplette Übersicht der wichtigsten Kommu380,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **
-
Was versteht man unter einer versicherungspflichtgrenze?
Was versteht man unter einer versicherungspflichtgrenze? Eine Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr. Personen, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
-
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.